Juros do cartão de crédito têm limite de 100% e dívida não pode ultrapassar o dobro do valor original
Regra em vigor desde 2024 estabelece teto para juros e encargos do crédito rotativo e do parcelamento da fatura; consumidores também podem transferir dívidas para outros bancos gratuitamente

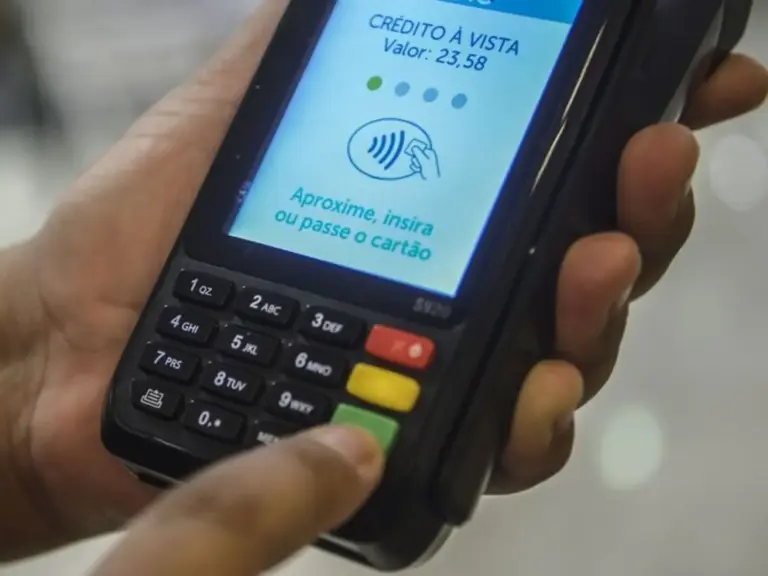
Os consumidores brasileiros contam com uma regra que limita a cobrança de juros e encargos financeiros do cartão de crédito a 100% do valor original da dívida. A medida, em vigor desde janeiro de 2024, foi estabelecida pela Resolução nº 5.112 do Conselho Monetário Nacional (CMN), com base na Lei Federal nº 14.690/2023. O objetivo é impedir que os valores devidos no crédito rotativo e no parcelamento da fatura cresçam de maneira excessiva, agravando o endividamento das famílias.
Na prática, uma dívida original de R$ 1.000 poderá gerar, no máximo, outros R$ 1.000 em juros e encargos financeiros, fazendo com que o total cobrado chegue a R$ 2.000. O limite vale para as operações abrangidas pela regulamentação e impede que a soma dos encargos ultrapasse o valor inicial financiado. A mudança representa uma proteção aos consumidores diante das elevadas taxas de juros tradicionalmente praticadas no crédito rotativo, que já superaram 400% ao ano.
Outra medida prevista na regulamentação é a portabilidade gratuita da dívida do cartão de crédito. Com isso, o consumidor pode buscar outra instituição financeira que ofereça condições mais vantajosas, como juros menores ou prazos de pagamento mais adequados. A transferência do saldo devedor pode ser solicitada sem cobrança de tarifas pela operação de portabilidade, ampliando as possibilidades de renegociação e organização das finanças pessoais.
Caso identifique cobranças acima do limite permitido, o consumidor deve conferir o detalhamento da fatura e procurar o banco para solicitar a revisão dos valores. A contestação pode ser apresentada ao Serviço de Atendimento ao Consumidor (SAC) ou à ouvidoria da instituição, com referência à Resolução CMN nº 5.112. Se o problema não for resolvido, é possível registrar uma reclamação no Banco Central do Brasil ou no Procon. A orientação é acompanhar os encargos cobrados e verificar as condições do contrato, especialmente em situações de atraso ou parcelamento do saldo devedor.
Fonte: Porto Alegre 24 Horas.
Artigos relacionados
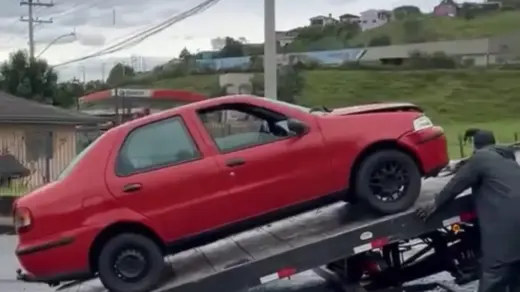
Motorista sem CNH e com suspeita de embriaguez é flagrado durante fiscalização em Caxias do Sul
Veículo transportava quatro pessoas, apresentava diversas avarias e estava com o licenciamento irregular; automóvel foi removido pelas autoridades
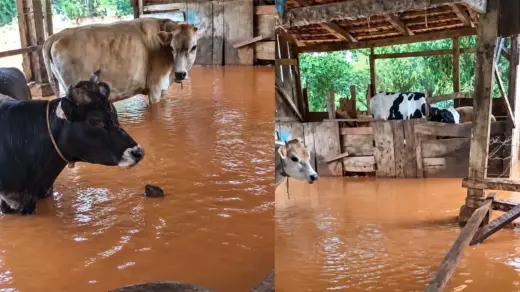
Fortes chuvas alagam propriedades rurais e deixam vacas e bezerros cercados pela água no Paraná
Temporal atingiu comunidades do interior de Capanema, no Sudoeste do estado, provocando alagamentos em currais, plantações e áreas de criação de animais
Primavera aumenta presença de gambás nas cidades e Brigada Militar alerta para cuidados com os animais
Período de reprodução e amamentação torna mais frequente a circulação de gambás em áreas urbanas, exigindo atenção redobrada de motoristas e moradores