Planejamento sucessório ajuda a organizar patrimônio e reduzir conflitos familiares
Doação em vida, testamento, seguro, previdência privada e holding familiar estão entre os instrumentos que podem ser utilizados na transmissão de bens

O planejamento sucessório permite organizar antecipadamente a forma como o patrimônio será transmitido aos herdeiros, ainda em vida ou após o falecimento. A escolha do instrumento mais adequado depende da realidade de cada família, da composição dos bens e de aspectos jurídicos, tributários e empresariais.
Entre as alternativas estão a doação em vida com reserva de usufruto, o testamento, o seguro de vida, a previdência privada, a holding familiar e o inventário.
Na doação em vida com reserva de usufruto, o titular transfere o patrimônio ao beneficiário, mas pode manter o direito de uso e de recebimento dos rendimentos até sua morte. Também podem ser incluídas cláusulas de proteção, como incomunicabilidade, inalienabilidade, impenhorabilidade e reversão.
Entre as vantagens da modalidade estão a possibilidade de antecipar e organizar a sucessão, preservar o uso dos bens pelo doador e evitar que o patrimônio doado seja partilhado em futuro inventário. Por outro lado, há antecipação de custos e tributos, além da perda da propriedade plena e da necessidade de respeitar a parte do patrimônio destinada aos herdeiros necessários.
O testamento é outra ferramenta de planejamento. Diferentemente da doação, seus efeitos ocorrem somente após a morte do titular. O instrumento permite definir a destinação dos bens dentro dos limites previstos em lei e pode ser revogado a qualquer momento.
Entre as principais vantagens do testamento estão a manutenção integral da propriedade dos bens durante a vida, a possibilidade de organizar sua destinação e a flexibilidade para alterar as decisões posteriormente. O testamento, no entanto, não elimina a necessidade de inventário e pode ser alvo de questionamentos judiciais.
O seguro de vida também pode fazer parte do planejamento sucessório por oferecer recursos aos beneficiários após a morte do titular. Esses valores podem ajudar a custear despesas relacionadas ao inventário e outras obrigações financeiras da família.
Outra alternativa é o Vida Gerador de Benefício Livre (VGBL), modalidade de previdência privada aberta. Os beneficiários podem receber os valores indicados pelo titular sem que eles integrem o inventário. Segundo o conteúdo apresentado, também não há incidência de ITCMD sobre o repasse em razão da morte do titular, conforme entendimento firmado pelo Supremo Tribunal Federal.
A holding familiar, por sua vez, é utilizada para organizar e administrar o patrimônio por meio da constituição de uma pessoa jurídica. A sucessão pode ser estruturada pela doação de quotas aos sucessores, com possibilidade de reserva de usufruto e inclusão de cláusulas restritivas.
Entre as vantagens estão a organização do patrimônio, o planejamento antecipado da sucessão, a prevenção de conflitos, a possibilidade de proteção patrimonial e a preservação de atividades empresariais familiares. A estrutura, entretanto, exige custos de constituição, manutenção
Artigos relacionados
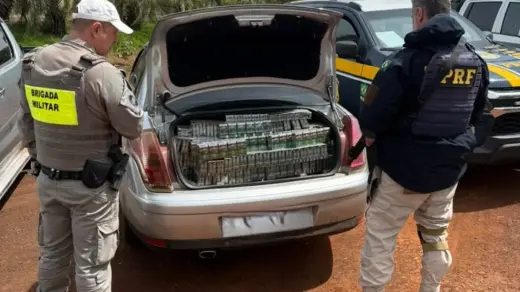
PRF e Brigada Militar apreendem 10 mil maços de cigarros contrabandeados em Santa Rosa
Três homens foram presos durante ação conjunta na RS-392; uma caminhonete era utilizada como batedor da carga
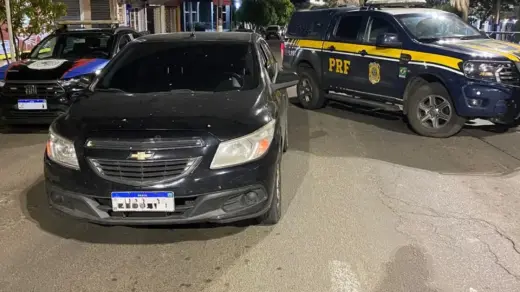
PRF e Polícia Civil prendem duas mulheres por tráfico de drogas na BR-472
Ação conjunta em Uruguaiana apreendeu cocaína, crack e maconha escondidos sob o banco da motorista

Abastecimento de água deve ser normalizado durante a madrugada deste domingo em Bento Gonçalves
Rompimento na rede principal interrompe fornecimento em 11 bairros do município neste sábado