Perdão de dívidas do MEI começa em janeiro de 2027; veja condições e o que fica de fora
Medida alcança contribuições previdenciárias vencidas até 13 de outubro de 2026 e exige atenção aos pagamentos seguintes

O perdão de débitos previdenciários do MEI produzirá efeitos em 1º de janeiro de 2027, conforme orientação da Procuradoria-Geral da Fazenda Nacional (PGFN). A Lei Complementar nº 238, de 21 de outubro de 2026, alcança contribuições mensais com vencimento até 13 de outubro deste ano. A identificação e a baixa serão automáticas, sem requerimento inicial.
A remissão inclui principal, juros, multas e encargos, tanto na Receita Federal quanto na Dívida Ativa da União, inclusive em acordos de pagamento. ICMS e ISS ficam de fora, embora integrem o DAS. Até janeiro, os débitos permanecem exigíveis. Acordos compostos apenas por contribuições abrangidas serão cancelados; nos mistos, será necessário solicitar revisão no Regularize ou no Portal de Serviços da Receita.
Para quem continuar enquadrado como MEI, a manutenção do benefício exige pagamento pontual das contribuições nos seis meses seguintes à vigência da lei. O descumprimento poderá cancelar o perdão e recompor a dívida. A exigência não se aplica a quem já encerrou a empresa ou passou para outro porte.
Valores já pagos não serão devolvidos. Empreendedores que discutem os débitos judicialmente deverão desistir da ação para obter a baixa definitiva, sem honorários pela desistência. A consulta das pendências pode ser feita nos canais oficiais da Receita e da PGFN; as orientações operacionais serão detalhadas em ato conjunto dos dois órgãos.
Artigos relacionados
Justiça Eleitoral reabre cadastro para emissão e regularização do título
Eleitores podem solicitar serviços pela internet ou presencialmente; cadastro estava fechado desde maio para as Eleições 2026
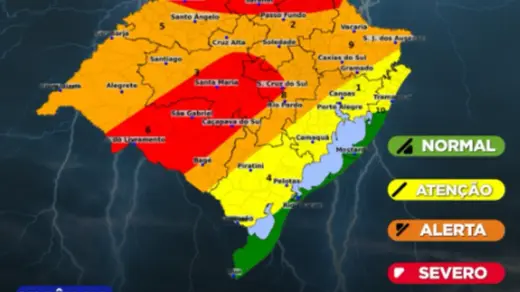
Defesa Civil alerta para risco de tornados e ventos acima de 100 km/h no RS
Atualização prevê granizo de grande tamanho e chuva que pode superar 200 mm em áreas do estado; Serra está entre as regiões…
Atacante do Tenerife morre aos 30 anos após choque com goleiro em jogo na Espanha
Jesús de Miguel estava hospitalizado desde segunda-feira; clube confirmou a morte nesta terça-feira